(来源:南京玛合雅)
乔·詹森
农业与消费者经济系
伊利诺伊大学
乔安娜·科卢西
商业农业中心
普渡大学
巴西是全球最大的大豆生产国和主要的玉米出口国,在即将到来的2027作物年度面临着生产挑战。低迷的大宗商品价格、高昂的化肥成本、艰难的信贷环境以及厄尔尼诺现象可能带来的极端天气,都对巴西的生产前景构成了影响。虽然这些问题并非巴西独有,但它们对全球农产品供应的影响可能最大、最直接,尤其是在巴西。美国2026年的作物种植面积和投入决策基本已经确定,而且迄今为止,美国的生长季天气状况一直有利于作物生长。事实上,一些人质疑巴西的大豆和玉米产量在2027年是否还能继续增长。
巴西农作物产量下降将打破历史趋势。过去十五年来,根据播前产量预测,巴西大豆和玉米的预期产量一直保持稳定增长。两种作物的年均预期产量增长率约为6.5%。美国农业部近期发布的2026-2027销售年度产量预测显示,巴西2027年的增长情况基本与此类似。如果预测得以实现,两种作物的预期产量将超过2026年的估计产量,而2026年的产量已经创下历史新高。
本文记录了巴西玉米和大豆的长期生产趋势和短期生产挑战。文章仔细分析了美国农业部对2027年巴西玉米和大豆产量的初步预测,这些预测似乎更符合长期趋势,而非巴西农民减产。尽管现在预测产量下降似乎很有吸引力,但巴西农民过去即使在经济形势严峻的情况下也曾提高产量。天气驱动的供应冲击而非农民的生产决策更能解释产量的年度波动。巴西农作物供应的持续增长将进一步抑制美国农业盈利能力提升所需的商品价格上涨前景。
长期生产趋势和当前预测
图1绘制了自2011年以来,美国农业部报告的巴西大豆和玉米实际产量与最初预测产量的对比图。有三个显著特征。首先,产量稳步增长。大豆最终产量已从2011年的约7500万吨(MMT)攀升至2026年的1.8亿吨,而玉米产量也从约5700万吨增至1.38亿吨。增长较为稳定而非波动,过去15年的平均年增长率接近6.5%。即使在2010年代中期价格暴跌期间,这一趋势依然保持:在此期间,巴西的产量屡创新高,只有2016年例外,当时厄尔尼诺现象导致作物减产,产量下降。
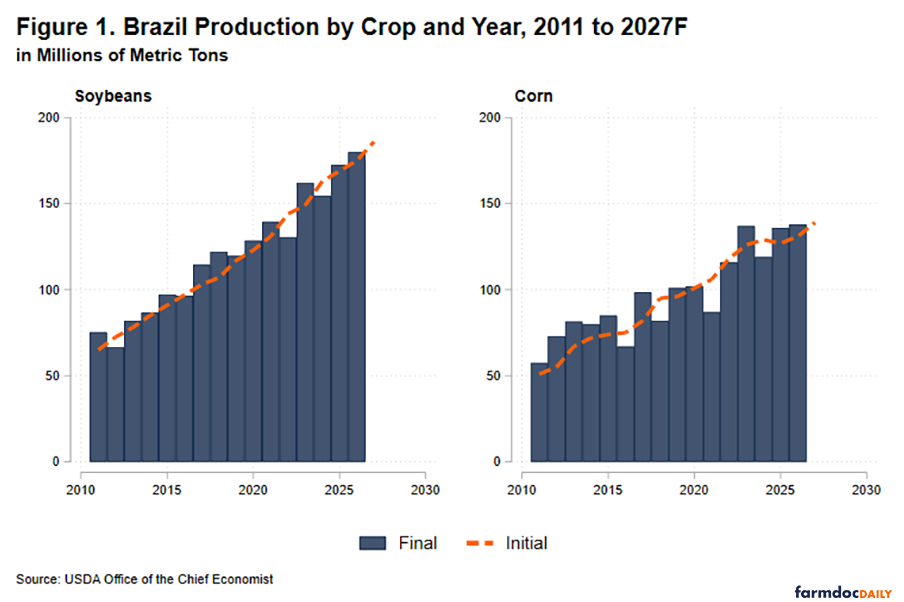
其次,两种作物的初始产量预测值均随时间稳步上升。美国农业部(USDA)的产量预测方法本质上是线性增长的,尤其是大豆。简而言之,美国农业部的预测人员并未根据当前的经济状况对产量预测进行大幅调整。2027年的产量预测也遵循这一原则,近期发布的大豆初始产量预测值比一年前的预测值高出6.1%,玉米初始产量预测值高出6.2%。如果这些预测值在2027年得以实现,那么这两种产量都将创下巴西的产量纪录。
最后,最初的预测本身一直是最终产量的可靠参考。播种前的预期很少与最终结果出现较大偏差,即使出现偏差,也反映的是季内意外情况,而非持续的预测偏差。在此背景下,新发布的2027年预测并不出人意料:预计两种作物都将继续保持其长期增长势头。2027年产量下降将是历史上的例外,而非普遍规律。
分解增长:面积和产量
产量是收获面积和单产的乘积。图2将每个组成部分的数值都以2011年的值为基准,以展示这两个组成部分随时间推移的变化。对于这两种作物而言,种植面积的扩张一直是增长的主要且最稳定的驱动因素。自2011年以来,大豆种植面积增加了一倍多,并且持续稳步增长,几乎没有中断;玉米种植面积也增长了约四分之三。这种持续扩张反映了巴西农民的持续投资,即使在价格低迷、利润微薄的时期,他们也从未停止投资。例如,尽管2010年代中期大宗商品价格出现下滑,但种植面积仍然不断创下纪录。
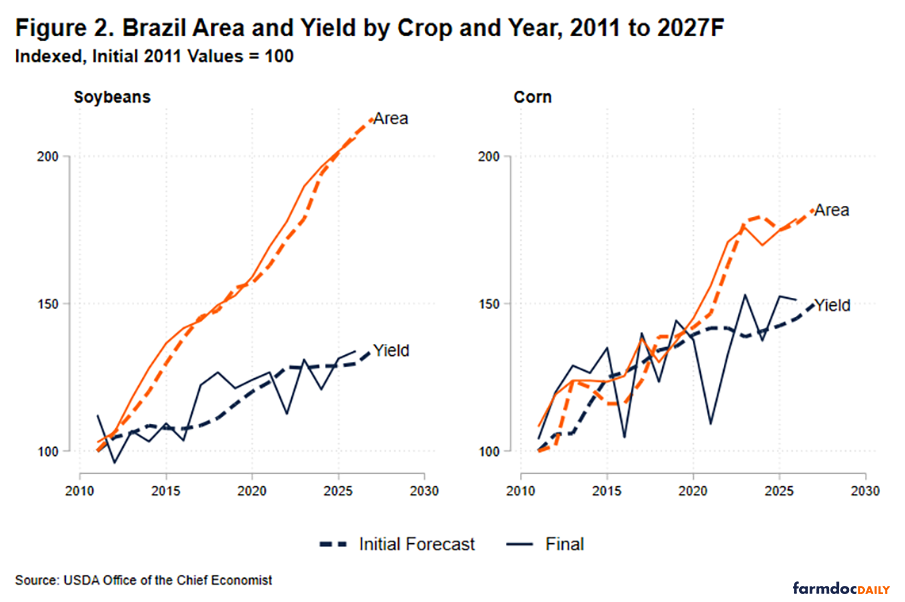
相比之下,单产增长较为温和,且波动性更大。自2011年以来,大豆单产增长了约三分之一,玉米单产增长了约一半,但两者的单产都存在显著的年度波动。最终产量与趋势的偏差主要源于这些波动,而非种植面积的变化。由于单产很大程度上受天气影响,2027年作物面临的短期风险可能主要来自单产,而支撑产量增长的基本种植面积趋势依然保持不变。
2027年生产增长面临的挑战
长期生产趋势表明,巴西的产量增长一直保持稳定,并主要得益于种植面积的持续扩张。然而,问题在于,2026/27作物季面临的一系列短期冲击是否足以中断这一增长势头。化肥成本上涨、巴西对进口投入品的严重依赖、信贷环境收紧、利率高企以及农场债务不断增加,都在加剧了利润本已接近盈亏平衡点的时期内所面临的财务压力。与此同时,2026/27作物季可能出现的强厄尔尼诺现象增加了天气的不确定性,并可能对大豆种植和第二茬玉米的产量产生影响。
化肥成本是人们质疑美国农业部对巴西大豆和玉米产量预测能否实现的原因之一。尽管价格已从近期峰值回落,但仍高企,足以影响种植和投入品使用决策。中东冲突导致化肥价格飙升,尤其是尿素价格,而这恰好与巴西农民通常开始为2026-2027作物季采购投入品的时间重合。冲突于2月下旬爆发时,巴西农民仅完成了下一作物季化肥采购量的不到30%。
与美国不同,巴西没有强大的国内化肥产业,2025年化肥进口量占总消费量的88%。在这种情况下,高昂的化肥价格或许不会完全阻止播种,但可能会限制投入使用,降低利润,并使美国农业部早期的产量预测更难实现,尤其是大豆,因为大豆的播种通常在9月中旬开始。对于在2027年初大豆收获后种植的第二茬玉米(巴西语称safrinha),如果尿素价格持续下跌,其影响可能会较小。
大豆价格走低、生产成本高企以及港口溢价疲软,共同挤压了巴西农民的利润空间。2025年,中美贸易紧张局势推高了巴西港口的大豆出口溢价,即便在通常因产量创纪录而溢价较低的时期也是如此。如果没有今年类似的溢价,农场利润可能会更加微薄,甚至可能出现负利润,从而降低农民大举扩大种植面积的动力。
近年来,由于利率居高不下,巴西农民的财务压力也日益加剧,基准利率已接近每年15%。随着借贷成本上升和贷款机构放贷标准收紧,信贷获取已成为本已利润空间收窄的生产者面临的又一压力来源。由于自有资金的使用空间减少,农场不得不更频繁地向银行、贸易公司和跨国投入品供应商寻求资金,以维持每个种植季的运转。
潜在的强厄尔尼诺现象给巴西下一季作物的收成带来了天气不确定性。根据气候预测中心于2026年6月15日发布的官方概率厄尔尼诺-南方涛动展望,厄尔尼诺现象目前已经出现,预计将在2026/27年北半球冬季持续增强。中东太平洋赤道海域的海面温度高于平均水平,赤道太平洋上空的大气环流异常也符合厄尔尼诺现象的特征。上一次强度相当的厄尔尼诺事件发生在2015/16年,当时巴西遭遇了严重的作物减产。
厄尔尼诺现象期间,南美洲的气候条件通常有利于巴西中西部和北部部分地区(大豆和玉米产区集中地)降水减少,而巴西南部降雨量增加。由于巴西幅员辽阔,农业生产分散在多个地区,一些地区可能面临严重干旱,而另一些地区则可能出现过多的降雨。在这种情况下,大豆和玉米的产量都可能受到影响,因为大豆播种的任何延迟都会直接影响随后播种的第二茬玉米的产量。
讨论
那么,我们该如何解读美国农业部对巴西2027年的初步产量预测呢?巴西生产商面临的经济逆风确实存在,利润空间收窄、信贷成本上升以及投入成本高企,都可能在一定程度上减缓产量扩张的速度。但历史记录并不支持农民普遍减产的趋势。在2014-2016年大宗商品价格暴跌期间,巴西的产量屡创新高,而如今这种模式似乎正在重演:美国农业部预计,继2025年创纪录的1.725亿吨大豆产量之后,2026年巴西大豆产量将达到创纪录的1.8亿吨,即便利润率接近盈亏平衡点,并处于近二十年来的最低水平。
单产一直是造成年度产量与长期生产趋势偏差的主要因素;天气因素比决定种植面积和投入决策的经济因素影响更大。对于那些预期巴西产量下降将推高大宗商品价格并提高美国农民收入的人来说,比起人为减少种植面积和投入,更可靠的押注是恶劣天气事件。然而,巴西生产区域地域辽阔,因此不太可能出现覆盖整个玉米和大豆种植区的恶劣天气冲击。如果没有此类冲击,美国农业部对巴西2027年的初步产量预测似乎是对长期趋势的合理延续,尽管当前的经济和天气风险仍需密切关注。
 ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
惠红网提示:文章来自网络,不代表本站观点。